Отечественный строительный сектор продолжает демонстрировать впечатляющие объёмы, невзирая на макроэкономические вызовы и колебания спроса. По итогам первого полугодия 2026 года аналитический центр нашего портала совместно с отраслевыми экспертами подготовил свежий рейтинг ведущих девелоперских компаний, основанный на фактическом и плановом вводе жилья в эксплуатацию. Первая тройка лидеров осталась неизменной — ПИК, «Самолет» и «Донстрой», — однако их доли рынка и стратегические акценты претерпели заметные сдвиги. Кроме того, всё громче заявляют о себе региональные игроки, которые начинают теснить столичных гигантов на локальных рынках. В этом материале мы подробно разберём первую десятку, проанализируем ключевые тренды и выясним, какие компании сегодня являются главными драйверами жилищного строительства.
Суммарный плановый ввод жилья десяткой крупнейших застройщиков в 2026 году превышает 22 млн м², что составляет почти 45% от общероссийского прогноза. При этом концентрация капитала и земельных банков продолжает расти: на долю первой пятёрки приходится более 30% всего возводимого жилья в стране. Такой уровень монополизации вызывает неоднозначные оценки, однако для покупателя он оборачивается определёнными плюсами — от стандартизации качества до широкой географии проектов и доступности ипотечных программ, разработанных совместно с банками-партнёрами.
Первая тройка: флагманы отрасли
Возглавляет рейтинг Группа ПИК с прогнозируемым вводом 5,1 млн м². Компания не только удерживает статус крупнейшего девелопера Европы, но и активно диверсифицирует портфель, смещая фокус с исключительно московского региона на города-миллионники. В 2026 году ПИК запустил масштабные проекты в Екатеринбурге, Казани и Новосибирске, применяя свою фирменную технологию индустриального домостроения. Это позволило существенно сократить себестоимость и выдержать ценовую конкуренцию в регионах, где локальные застройщики долгое время доминировали за счёт низких издержек. Покупателям ПИК предлагает широкую линейку планировок — от студий площадью 20 м² до просторных четырёхкомнатных квартир с мастер-спальнями.
Вторую строчку с результатом 4,4 млн м² занимает ГК «Самолет». Девелопер продолжает экспансию в сегменте крупных проектов комплексного освоения территории (КОТ) и формирует полноценные городские районы с собственной социальной и коммерческой инфраструктурой. Флагманские кварталы «Самолета» в Ленинградской области и Московском регионе уже стали эталоном концепции «15-минутного города». В 2026 году компания активно наращивает присутствие в Краснодарском крае и Ростовской области, где спрос на качественное жильё бизнес- и комфорт-класса остаётся высоким. Важным конкурентным преимуществом «Самолета» остаётся собственное ипотечное агентство, позволяющее предлагать клиентам эксклюзивные ставки и гибкие условия рассрочки.
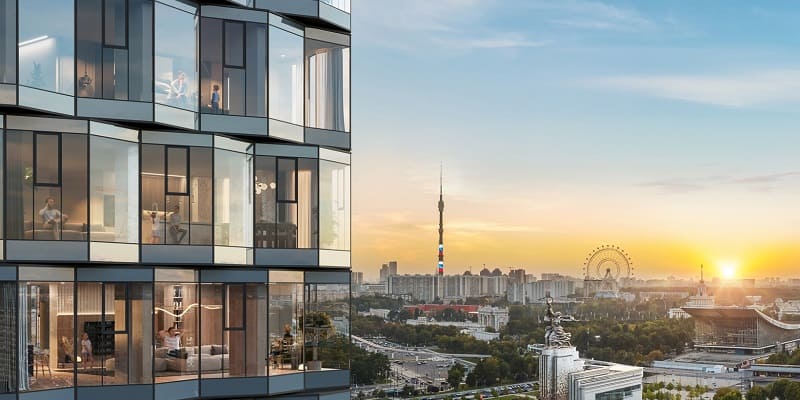
Замыкает тройку лидеров «Донстрой» с объёмом ввода 2,8 млн м². В отличие от первых двух участников, эта компания фокусируется преимущественно на премиальном и элитном сегментах Москвы. Значительную долю в её портфеле занимают знаковые проекты в исторических районах столицы — Хамовниках, на Пресне и в Раменках. «Донстрой» последовательно придерживается стратегии «штучного продукта»: каждая очередь проектируется как самостоятельный архитектурный ансамбль с индивидуальным благоустройством, видовыми характеристиками и клубной инфраструктурой. Высокий ценник компенсируется безупречной репутацией и ликвидностью таких объектов на вторичном рынке.
Полный список топ-10: цифры и факты
| 🥇 1 | Группа ПИК — 5,1 млн м² | крупнейший |
| 🥈 2 | ГК «Самолет» — 4,4 млн м² | +12% к 2025 |
| 🥉 3 | «Донстрой» — 2,8 млн м² | премиум |
| 4 | ГК «А101» — 2,1 млн м² | Новая Москва |
| 5 | «Инград» — 1,9 млн м² | Москва + СПб |
| 6 | Setl Group — 1,7 млн м² | Санкт-Петербург |
| 7 | ГК ФСК — 1,5 млн м² | диверсификация |
| 8 | «Главстрой» — 1,4 млн м² | регионы |
| 9 | «Брусника» — 1,2 млн м² | Сибирь, Урал |
| 10 | «ЮгСтройИнвест» — 1,1 млн м² | Юг России |
Новые лица и региональные амбиции
Особого внимания заслуживает четвёртое место ГК «А101». Ещё несколько лет назад компания ассоциировалась исключительно с Новой Москвой, где она реализовала одни из самых масштабных проектов в Новых Ватутинках и Прокшино. Однако в 2026 году девелопер вышел на рынок Московской области с кварталами в Мытищах и Долгопрудном, а также объявил о пилотном проекте в Тюмени. Ставка на транспортную доступность и сильный социальный блок (школы, детские сады, поликлиники) позволяет «А101» успешно конкурировать даже в высококонкурентных локациях.
Шестую строчку занимает петербургский Setl Group, который в последние годы планомерно наращивает присутствие и в Ленинградской области, и в Калининграде. Компания делает акцент на европейское качество отделки и энергоэффективность зданий, что привлекает покупателей, уставших от типовых панельных решений. Восьмой в списке — «Главстрой» — является ярким примером федерального девелопера, успешно сочетающего проекты в Москве, Сочи и Ярославле. А замыкающая десятку «ЮгСтройИнвест» из Ростова-на-Дону доказывает, что региональные компании с глубоким пониманием локального рынка способны навязывать борьбу столичным гигантам. Её жилые комплексы в Краснодаре и Ростове отличаются продуманными планировками и благоустроенными дворами, которые часто превосходят по качеству столичные аналоги.
Драйверы роста: технологии и клиентоориентированность
Анализируя успех лидеров рейтинга, можно выделить несколько общих факторов. Прежде всего, это цифровизация строительных процессов и внедрение BIM-технологий, которые позволяют существенно сокращать сроки и снижать количество ошибок на стройплощадке. ПИК и «Самолет» уже несколько лет используют цифровых двойников зданий, что даёт им возможность гибко управлять затратами и оперативно вносить изменения в проект. Во-вторых, ведущие девелоперы активно развивают собственные экосистемы услуг: от ипотечного кредитования и дизайна интерьеров до эксплуатации жилья и курьерской доставки. Это повышает лояльность клиентов и создаёт дополнительный доход, не зависящий от цикличности рынка.
Третий ключевой фактор — прозрачность и надёжность. Все компании из топ-10 работают исключительно через счета эскроу, имеют высокие кредитные рейтинги и публикуют подробные отчёты о ходе строительства. В эпоху, когда покупатель стал гораздо более осведомлённым и требовательным, репутация превратилась в полноценный экономический актив. Именно поэтому такие девелоперы, как «Донстрой» и Setl Group, могут позволить себе продавать квартиры на ранних этапах без существенных скидок — покупатели доверяют бренду и готовы платить за уверенность.
Суммарный ввод топ-10: 22,2 млн м²
Общероссийский прогноз: 49 млн м²
Доля первой пятёрки: 30% рынка
Средний рост объёмов у лидеров: +11% год к году
Количество новых проектов у топ-10 в 2026: 137
Чего ждать покупателям и инвесторам
Высокая концентрация ввода у крупнейших застройщиков имеет двойственные последствия. С одной стороны, она гарантирует определённый стандарт качества, юридическую чистоту и отсутствие риска «недостроя». С другой — снижает разнообразие архитектурных решений и планировок в массовом сегменте. Однако региональные компании, такие как «Брусника» и «ЮгСтройИнвест», показывают, что даже в условиях конкуренции с гигантами можно сохранять индивидуальность и предлагать действительно интересный продукт.
Для частного инвестора наиболее привлекательными выглядят проекты девелоперов из второй половины топ-10, которые активно наращивают присутствие в регионах с высоким миграционным притоком. Краснодарский край, Тюменская область, Новосибирск — здесь рынок ещё далёк от насыщения, а цены квадратного метра растут темпами 12–18% в год. Покупка на этапе котлована у надёжного застройщика с опытом федерального масштаба способна принести доходность значительно выше столичной. Разумеется, важно тщательно анализировать конкретный проект и не полагаться исключительно на громкое имя. Актуальные предложения всех упомянутых компаний можно изучить в каталоге новостроек России на нашем портале, где собраны подробные планировки, цены и условия покупки.
Тренды, определяющие будущее
Рейтинг 2026 года отчётливо показывает, что эра моноцентричного развития подходит к концу. Девелоперы всё чаще смотрят за пределы МКАД и КАД, осваивают Сибирь, Юг и Дальний Восток. Параллельно с этим растёт запрос на малоэтажные форматы и индивидуальное жильё, и крупные игроки уже начали экспериментировать с таунхаусами и дуплексами в пригородных зонах. Ещё один мощный тренд — экологичность и энергоэффективность: солнечные панели, рекуперация воды, «зелёные» кровли становятся не просто маркетинговыми фишками, а обязательными элементами современных жилых комплексов. Те застройщики, которые первыми внедрят эти технологии в массовом сегменте, получат неоспоримое преимущество в борьбе за покупателя 2027–2028 годов.